Romel Tolentino, vice-presidente da Access para a América Latina, analisa os desafios da reforma tributária e alerta para a necessidade de rastreabilidade documental nas transações financeiras
A implantação do split payment, mecanismo previsto na reforma tributária brasileira que permitirá separar e recolher tributos no momento da liquidação financeira, está criando uma nova exigência para as empresas: integrar documentos fiscais, contratos, comprovantes e registros de pagamento de maneira que cada operação possa ser identificada, acompanhada e comprovada.
A mudança vai além da automação tributária. Ela exige que informações hoje distribuídas entre departamentos e diferentes sistemas corporativos permaneçam vinculadas ao longo de todo o ciclo comercial, desde a contratação até a liquidação financeira.
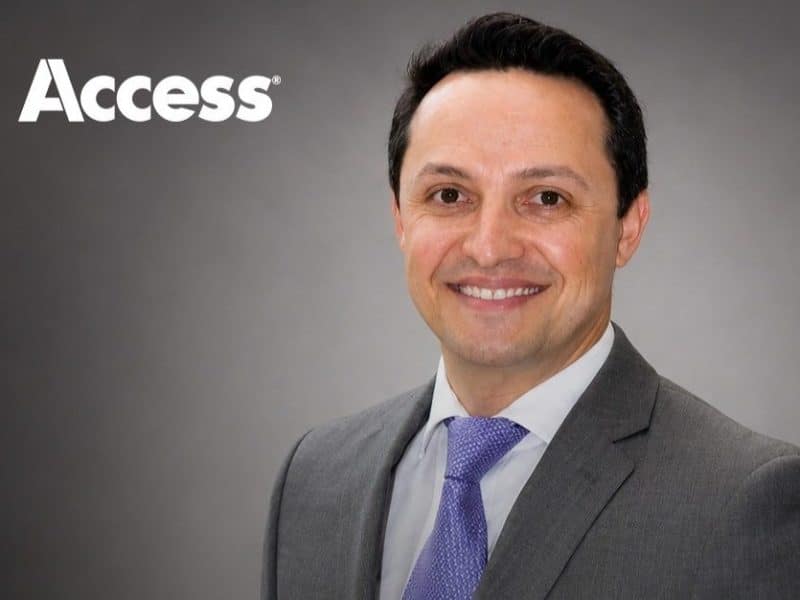
Essa é a análise apresentada por Romel Tolentino, vice-presidente comercial para a América Latina da Access, empresa especializada em gestão de documentos e informações, em artigo sobre os impactos da reforma tributária na organização dos registros empresariais.
Para o executivo, o split payment amplia a necessidade de rastreabilidade das operações e coloca a gestão documental entre os elementos importantes da adaptação das empresas ao novo modelo de arrecadação.
Split payment aproxima os sistemas fiscais das transações financeiras
Previsto na Lei Complementar nº 214/2025, o split payment estabelece mecanismos para a segregação e o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na liquidação financeira das operações alcançadas pelas novas regras.
O objetivo é aproximar o recolhimento tributário da própria realização do pagamento, reduzindo a distância entre a transação comercial e a arrecadação dos impostos correspondentes.
Entretanto, segundo Tolentino, automatizar essa etapa não resolve isoladamente todas as necessidades de controle de uma operação.
“Automatizar o recolhimento não produz, por si só, o histórico comercial de uma compra ou da contratação de um serviço.”
O executivo explica que a rastreabilidade depende da associação entre contratos, pedidos, comprovantes de entrega, documentos fiscais e registros financeiros.
Na avaliação de Tolentino, a integração precisa assegurar que essas informações continuem relacionadas mesmo quando são produzidas por departamentos diferentes ou armazenadas em sistemas independentes.
Isso ocorre porque uma única transação comercial pode gerar vários documentos ao longo de sua execução. O contrato pode estar arquivado no departamento de compras, a nota fiscal no sistema contábil e o comprovante de pagamento na área financeira.
Quando essas informações não estão vinculadas, a empresa pode enfrentar dificuldades para reconstruir o histórico de uma operação, especialmente nos casos de parcelamentos, devoluções, cancelamentos ou ajustes fiscais.
A aproximação entre os documentos fiscais e as transações financeiras torna essa organização ainda mais relevante.
Nota Técnica 2026.006 prepara a vinculação entre pagamentos e documentos fiscais
A preparação tecnológica para o split payment avançou em agosto de 2026, com a publicação da Nota Técnica 2026.006, que estabelece especificações para vincular a Nota Fiscal Eletrônica (NF-e) e a Nota Fiscal de Consumidor Eletrônica (NFC-e) às respectivas transações financeiras.
A norma prevê campos específicos para registrar informações relacionadas ao pagamento e também um evento eletrônico que permite associar a transação financeira ao documento fiscal.
Essa vinculação pode ocorrer mediante o fornecimento da chave do documento fiscal ao prestador de serviços de pagamento ou pelo registro das informações financeiras no próprio documento fiscal eletrônico ou em evento associado.
É importante distinguir essa preparação técnica da efetiva operação do mecanismo tributário. Os campos previstos na nota técnica têm caráter preparatório em 2026, e o cronograma de ativação do split payment depende das etapas de implantação e das orientações das autoridades responsáveis.
Para Tolentino, a exigência técnica evidencia a importância de preservar a relação entre as informações transmitidas para o recolhimento dos impostos e os documentos que comprovam a origem da transação.
O executivo considera necessário que a integração entre os sistemas fiscais e financeiros seja acompanhada de mecanismos capazes de recuperar o histórico comercial, identificar alterações e acompanhar os valores envolvidos.
Na prática, a empresa precisa conseguir relacionar o documento fiscal ao pagamento e, simultaneamente, recuperar os demais registros que demonstram o negócio realizado.
Susana Taboas destaca a dimensão tecnológica e de segurança do split payment
A transformação também foi analisada por Susana de Paula Taboas, economista e cofundadora do Crypto ID, no artigo “Split Payment: A Engenharia de Dados e Cibersegurança por Trás da Nova Era Fiscal Brasileira”, publicado em julho de 2026.
Na publicação, Susana destaca que a implantação do mecanismo representa uma transformação da infraestrutura tecnológica responsável pelo processamento das operações financeiras e tributárias.
“O maior desafio da reforma não é tributário, é tecnológico.”
A análise apresentada pela economista amplia a discussão para a capacidade dos sistemas de processar informações, integrar diferentes participantes do ecossistema financeiro e proteger os dados utilizados nas operações.
Susana também chama a atenção para a necessidade de investimentos em infraestrutura, segurança das interfaces de comunicação, mecanismos criptográficos e controles capazes de assegurar a integridade dos registros.
Outro aspecto abordado no artigo é o impacto do novo modelo sobre a gestão financeira das empresas, uma vez que a segregação dos tributos altera a disponibilidade de recursos que, no sistema tradicional, permanecem temporariamente no caixa antes do recolhimento.
As análises de Susana e Tolentino abordam perspectivas complementares da mesma transformação. Enquanto a economista enfatiza os desafios de engenharia de dados, cibersegurança e processamento financeiro, o executivo da Access concentra sua avaliação na preservação das informações que permitem comprovar e reconstruir cada operação.
Gestão documental precisa acompanhar o ciclo completo da operação
No artigo, Tolentino defende que a organização documental comece pelo mapeamento das informações produzidas e utilizadas pelas diferentes áreas da empresa.
Compras, operações, contabilidade e financeiro participam de etapas distintas de uma mesma transação. Para preservar a rastreabilidade, é necessário identificar como os documentos serão relacionados, quem poderá acessá-los e quais equipes serão responsáveis por sua atualização e conservação.
O executivo destaca a importância dos metadados, informações utilizadas para classificar e localizar registros, como fornecedor, unidade de negócio, período e identificação da operação.
No caso da NF-e, a chave de acesso pode funcionar como referência para estabelecer vínculos entre o documento fiscal e os demais registros.
Tolentino também esclarece que a integração documental não significa necessariamente concentrar todos os arquivos em um único repositório. Os departamentos podem continuar utilizando seus próprios sistemas, desde que adotem critérios compatíveis de classificação, recuperação e controle de acesso.
Esse modelo permite reunir informações relacionadas à mesma transação sem eliminar as responsabilidades específicas das áreas envolvidas.
Parcelamentos e devoluções ampliam a necessidade de rastreabilidade
Entre os exemplos apresentados por Tolentino está o de uma venda parcelada.
Nesse cenário, uma mesma nota fiscal pode estar relacionada a diversos pagamentos, realizados em datas diferentes.
Se ocorrer uma devolução parcial, o histórico da operação também deverá incorporar os registros correspondentes à devolução e aos ajustes financeiros e fiscais aplicáveis.
O executivo ressalta que manter esses documentos associados permite acompanhar as modificações sem perder a referência da transação original.
Essa capacidade de reconstrução será relevante não apenas para acompanhar os recolhimentos tributários, mas também para realizar conciliações financeiras, esclarecer divergências e fornecer elementos comprobatórios em auditorias.
Tolentino observa ainda que parte dessas informações pode estar armazenada em documentos físicos, como contratos antigos, aditivos e comprovantes.
Nesses casos, a digitalização precisa ser acompanhada de classificação, indexação e associação dos arquivos às operações correspondentes.
Já os documentos originalmente eletrônicos devem ser capturados e preservados em seus formatos de origem, com mecanismos adequados de armazenamento e controle de acesso.
Reforma tributária amplia demanda por integração e organização de informações
A necessidade de relacionar documentos, pagamentos e registros operacionais também representa uma oportunidade para fornecedores especializados em gestão documental e serviços de informação.
Segundo Tolentino, os projetos podem combinar digitalização de documentos físicos, armazenamento eletrônico, classificação, indexação e organização de fluxos corporativos.
A demanda não se limita à guarda de arquivos. O desafio está em permitir que as informações possam ser recuperadas de forma contextualizada, mantendo a ligação entre os documentos e as operações que lhes deram origem.
O executivo avalia que a preparação para a reforma tributária deve incluir essas necessidades nas decisões sobre investimentos tecnológicos e revisão de processos internos.
Ele também aponta benefícios que ultrapassam o cumprimento das novas exigências fiscais, como a redução do tempo necessário para localizar comprovantes, a maior agilidade na resolução de divergências e a preparação para processos de auditoria.
“O ganho pode permanecer muito além da adequação fiscal: menos tempo gasto reunindo comprovantes, mais agilidade para esclarecer divergências e condições de responder a uma auditoria sem mobilizar várias áreas para reconstruir o histórico de uma transação.”
A perspectiva apresentada pelo executivo reforça que a implementação do split payment envolve não apenas os mecanismos de recolhimento dos tributos, mas também a capacidade das organizações de preservar informações consistentes sobre as operações comerciais e financeiras.
Com a reforma tributária, a integração entre documentos fiscais e pagamentos passa a exigir uma atenção ainda maior à qualidade, à disponibilidade e à rastreabilidade dos registros corporativos.
Para as empresas, o desafio será assegurar que a automação tributária avance acompanhada de processos capazes de explicar, comprovar e recuperar cada transação ao longo de todo o seu ciclo de vida.
Reforma Tributária avança com preparação do Split Payment nos documentos fiscais eletrônicos
Reforma tributária amplia desafio de gestão e preservação de documentos fiscais
Reforma Tributária amplia o papel do contador dentro das empresas
III Congresso FENACON coloca Split Payment, Reforma Tributária e IA no centro dos debates
Split Payment: A Engenharia de Dados e Cibersegurança por Trás da Nova Era Fiscal Brasileira
A Coluna Contábil e Fiscal, é dedicada à relação do setor com tecnologia, digitalização e com a segurança da informação fundamental a atividade. Leia!
Leia outros artigos sobre Mercado Financeiro
Em destaque: Do onboarding ao Pix: como a HID está redefinindo a segurança da identidade nos bancos. Baixe o e-book da HID aqui!
Inteligência Editorial que Orienta Cenários

Temos como propósito apresentar informações completas, contextualizadas e tecnicamente relevantes. Nosso compromisso é produzir conteúdos que ajudem efetivamente nossos leitores a tomar decisões, especialmente nos mercados brasileiro e latino-americano. E há ainda um resultado que confirma essa estratégia: a audiência expressiva que conquistamos também entre as plataformas e os mecanismos de busca baseados em inteligência artificial.
Faça parte desse contexto! contato@cryptoid.com.br