Iniciativa SCARLET, do European Payments Council, estabelecerá padrões de interoperabilidade, autenticação forte e responsabilidade para mais de 3 mil prestadores de serviços de pagamento na Europa
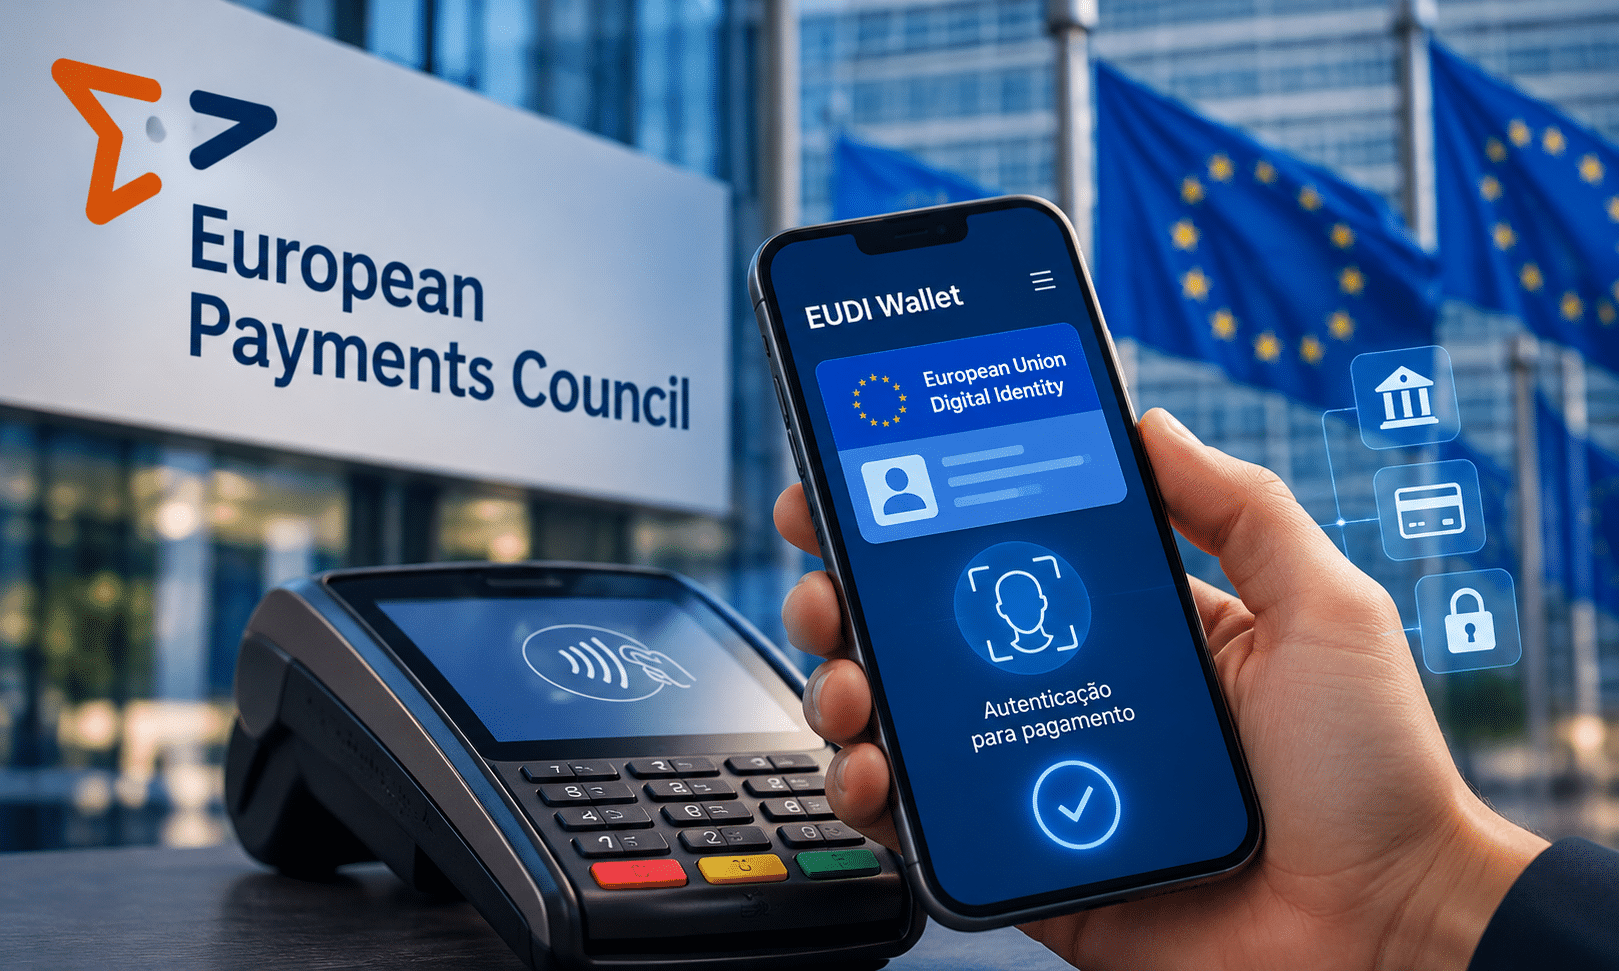
A carteira europeia de identidade digital está avançando para uma nova etapa de utilização no sistema financeiro. O European Payments Council (EPC), entidade responsável pelo desenvolvimento de esquemas e padrões de pagamento na Europa, anunciou a iniciativa SCARLET, destinada a estabelecer regras comuns para a utilização da European Digital Identity Wallet (EUDI Wallet) na autenticação de operações financeiras.
A proposta aproxima dois ambientes que tradicionalmente possuem estruturas próprias de regulamentação e tecnologia: a identificação digital e os serviços de pagamento. Na prática, a carteira EUDI poderá ser utilizada pelos cidadãos como alternativa de autenticação forte ao acessar contas bancárias ou iniciar pagamentos eletrônicos.
A iniciativa foi aprovada pelo conselho do EPC em 24 de setembro de 2026 e divulgada oficialmente em outubro. O projeto responde às obrigações previstas no Regulamento Europeu de Identidade Digital, conhecido como eIDAS 2.0, que estabelece condições para a aceitação das carteiras europeias de identidade digital pelos prestadores de serviços de pagamento.
O objetivo é evitar que bancos, instituições financeiras e fornecedores de carteiras desenvolvam soluções incompatíveis entre si, comprometendo a interoperabilidade do sistema europeu.
Mais de 3 mil prestadores de pagamento e 27 fornecedores de carteiras
A dimensão do projeto ajuda a explicar a necessidade de padronização. Segundo o EPC, o futuro ecossistema deverá envolver mais de 3 mil prestadores de serviços de pagamento e mais de 27 provedores de carteiras de identidade digital na União Europeia e no Espaço Econômico Europeu.
O SCARLET, sigla para Strong Customer Authentication Acceptance Rulebook and Liability Framework for EUDIW Transactions, pretende estabelecer um conjunto de regras técnicas, operacionais e contratuais para permitir a interação entre esses participantes.
O projeto contempla três dimensões principais:
- Interoperabilidade técnica: especificações comuns para a comunicação entre carteiras digitais e sistemas de autenticação das instituições financeiras.
- Autenticação forte do cliente (SCA): utilização da carteira como alternativa para comprovar a identidade do usuário durante o acesso a contas e a iniciação de pagamentos.
- Responsabilidade contratual: definição dos direitos, obrigações e responsabilidades dos participantes envolvidos no processo de autenticação.
A terceira dimensão merece atenção especial. A utilização de uma carteira de identidade digital em pagamentos envolve diferentes organizações, responsáveis pela emissão das credenciais, operação da carteira, autenticação do cliente e prestação do serviço financeiro.
O SCARLET pretende estabelecer regras para essa cadeia de responsabilidades, incluindo critérios de participação e obrigações contratuais. O detalhamento dessas regras ainda será desenvolvido.
Autenticação forte e responsabilidade nas transações
A autenticação forte do cliente, conhecida pela sigla SCA, já integra as exigências europeias de segurança em pagamentos eletrônicos, especialmente no contexto da Diretiva de Serviços de Pagamento PSD2.
Com a EUDI Wallet, a intenção é oferecer outro mecanismo de autenticação compatível com essas exigências, utilizando a infraestrutura de identidade digital estabelecida pelo novo marco regulatório europeu.
Para viabilizar essa integração, o SCARLET utilizará como referência o Architecture and Reference Framework (ARF), desenvolvido no âmbito da Comissão Europeia, além de especificações técnicas relacionadas à carteira e resultados dos projetos-piloto de larga escala.
Do ponto de vista técnico, a iniciativa deverá permitir que diferentes implementações de carteiras sejam reconhecidas pelos prestadores de pagamento sem a necessidade de desenvolver integrações proprietárias para cada fornecedor.
Entretanto, a interoperabilidade não se limita ao reconhecimento de credenciais. Também exige regras sobre os participantes autorizados, a comunicação entre sistemas, os procedimentos operacionais e a atribuição de responsabilidades quando uma autenticação integra uma transação financeira.
Esses aspectos serão fundamentais para a adoção do modelo em escala europeia.
EPC quer evitar fragmentação tecnológica
Giorgio Andreoli, diretor-geral do European Payments Council, destacou que a interoperabilidade entre carteiras digitais e prestadores de pagamento representa um desafio diante do número de organizações envolvidas.
Segundo o executivo, o SCARLET busca reunir participantes do mercado e autoridades públicas em torno de regras comuns de interoperabilidade contratual, comercial e técnica, com definição clara de responsabilidades.
Andreoli também ressaltou que a intenção é estimular a inovação sem permitir que implementações fragmentadas aumentem a complexidade e os custos para instituições financeiras, fornecedores de carteiras e cidadãos europeus.
A iniciativa foi desenvolvida em resposta a um convite de duas diretorias-gerais da Comissão Europeia: a DG CNECT, responsável por redes de comunicação, conteúdo e tecnologia, e a DG FISMA, voltada à estabilidade financeira, serviços financeiros e união dos mercados de capitais.
O trabalho será conduzido por uma força-tarefa do EPC, em colaboração com a Comissão Europeia e a Autoridade Bancária Europeia (EBA), além de representantes do ecossistema de identidade digital e outros participantes do mercado.
Consulta pública em 2027 e adaptação às novas regras de pagamentos
O cronograma apresentado pelo EPC prevê a realização de uma consulta pública no verão europeu de 2027, seguida pela publicação da primeira versão do SCARLET, programada para dezembro do mesmo ano.
A versão 1.0 será desenvolvida com base na legislação de pagamentos atualmente aplicável, incluindo a PSD2 e os padrões técnicos regulatórios de autenticação forte estabelecidos pela Autoridade Bancária Europeia.
Posteriormente, a versão 1.1 deverá incorporar os requisitos do futuro Regulamento de Serviços de Pagamento (Payment Services Regulation, PSR), cuja aplicação é prevista no planejamento do EPC para 2028 ou 2029.
A transição entre as versões pretende preservar os investimentos realizados pelas instituições financeiras e permitir sua adaptação às novas exigências regulatórias.
Após a publicação do primeiro rulebook, haverá um período destinado ao desenvolvimento, testes, integração de participantes e atividades de certificação. Portanto, o anúncio do SCARLET não representa a entrada imediata em operação do novo modelo de autenticação.
Identidade digital e pagamentos passam a compartilhar a mesma infraestrutura de confiança
A iniciativa europeia evidencia uma mudança importante na arquitetura dos serviços financeiros digitais. A identidade digital deixa de ser considerada exclusivamente um recurso de identificação ou acesso a serviços públicos e passa a integrar também os mecanismos de autenticação de operações financeiras.
Essa integração exige que as instituições consigam confiar nas credenciais apresentadas, reconhecer os participantes envolvidos e aplicar requisitos de segurança compatíveis com a regulamentação de pagamentos.
No Brasil, a discussão encontra pontos de aproximação com a evolução da plataforma GOV.BR, dos mecanismos de autenticação bancária, do Pix e do Open Finance. Entretanto, esses sistemas possuem arquiteturas, responsabilidades e bases regulatórias distintas, e não existe equivalência direta entre eles e o modelo europeu.
O aspecto mais relevante do SCARLET é a tentativa de estabelecer uma estrutura comum de confiança entre provedores de identidade digital e instituições financeiras, sem exigir que todos utilizem uma única tecnologia ou fornecedor.
Ao incorporar regras de autenticação, interoperabilidade e responsabilidade contratual em um mesmo framework, o European Payments Council prepara as condições para que a carteira EUDI seja reconhecida como instrumento de autenticação no ecossistema europeu de pagamentos.
O movimento sinaliza uma transformação na relação entre identidade digital e serviços financeiros: a autenticação deixa de ser apenas uma etapa operacional de acesso e passa a integrar uma infraestrutura compartilhada de confiança, com regras técnicas e responsabilidades definidas entre diferentes participantes.
O resultado dependerá da conclusão das especificações técnicas, da adesão dos participantes e da implementação das exigências regulatórias. O projeto, contudo, já coloca a integração entre identidade digital e pagamentos entre as prioridades de padronização do mercado financeiro europeu.
Fonte: European Payments Council: comunicado oficial sobre a iniciativa SCARLET
EUDI Wallet: AET Europe leva identidade digital em escala a governos
EUDI Wallet: quem sustenta a confiança por trás da carteira europeia?
EUDI Wallet: Europa enfrenta atraso na identidade digital
AET Europa: Construindo Confiança desde 1998
Desde 2014, o Crypto ID trata sobre evolução das tecnologias de identificação de pessoas e de identidades não humanas (NHIs) com abordagem técnica e acadêmica. Aprofunde-se nesses temas em nossa coluna sobre Identidade. Aqui!
Leia outros artigos sobre Mercado Financeiro
Em destaque: Do onboarding ao Pix: como a HID está redefinindo a segurança da identidade nos bancos. Baixe o e-book da HID aqui!