Apple Pay e autenticação biométrica reforçam segurança de pagamentos digitais e ampliam estratégias de prevenção a fraudes no e-commerce
Por Alex Tabor, CEO da Tuna Pagamentos
O comércio eletrônico enfrenta um desafio crescente: proteger as transações sem criar obstáculos que comprometam a experiência de compra. Em 2025, foram registradas 2,3 milhões de tentativas de fraude no e-commerce na base monitorada pela Serasa Experian, com potencial de gerar R$ 2,4 bilhões em prejuízos.
Os números reforçam a importância dos mecanismos de prevenção e da adoção de estratégias capazes de identificar operações fraudulentas sem penalizar consumidores legítimos.
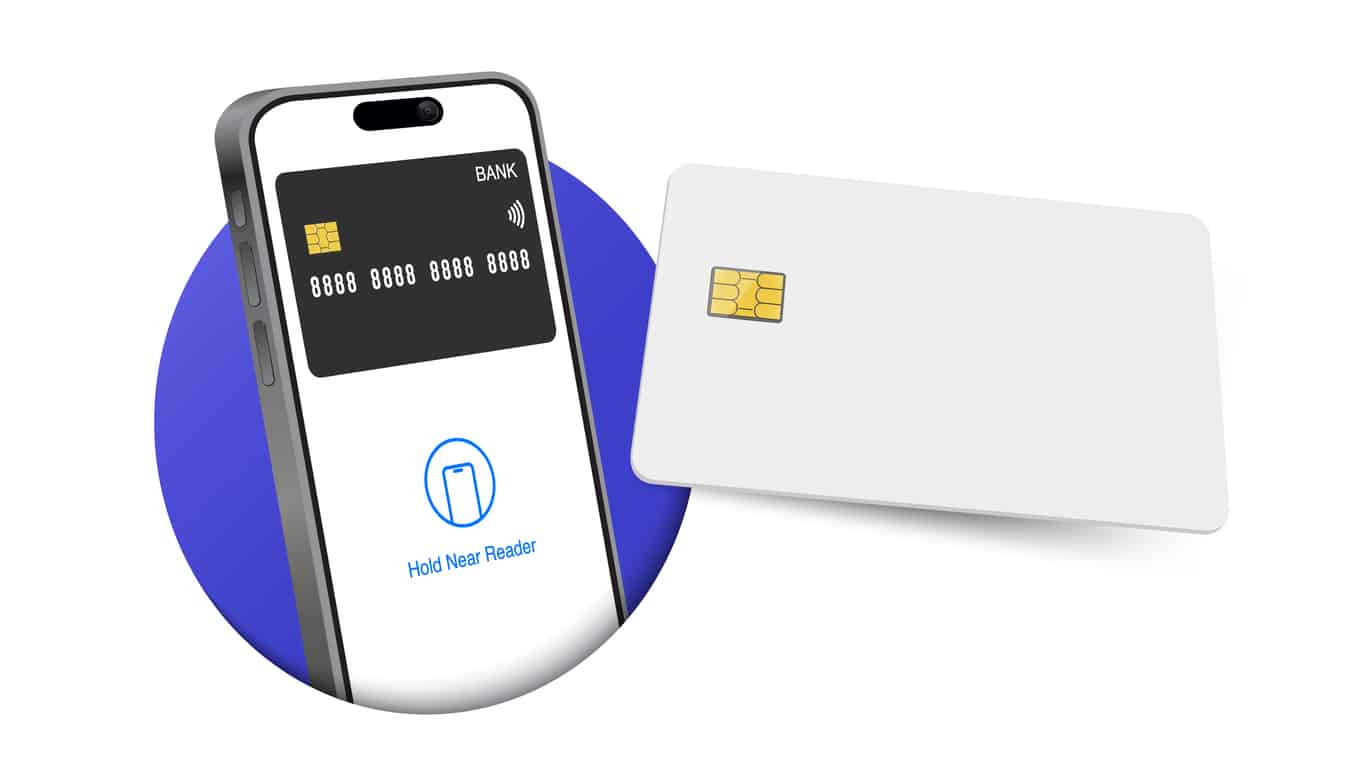
Nesse contexto, as carteiras digitais, como Apple Pay, Google Pay e Samsung Pay, introduzem novas possibilidades para a segurança dos pagamentos. Mais do que oferecer alternativas à digitação dos dados do cartão no checkout, essas soluções podem incorporar mecanismos de autenticação biométrica, acrescentando evidências sobre a identidade de quem realiza a transação.
No modelo tradicional de pagamento com cartão no comércio eletrônico, o lojista frequentemente precisa tomar decisões com informações limitadas. Embora os dados utilizados na compra sejam legítimos, isso não significa necessariamente que a pessoa responsável pela operação seja a titular do meio de pagamento. Essa diferença está entre as vulnerabilidades exploradas em fraudes no ambiente digital.
A autenticação biométrica acrescenta uma camada de verificação a esse processo. Recursos como reconhecimento facial e leitura de impressão digital permitem vincular a utilização do meio de pagamento ao usuário autorizado no dispositivo.
No Apple Pay, por exemplo, a inclusão do cartão na carteira envolve procedimentos de validação conduzidos pelo banco emissor, que verifica a legitimidade do vínculo entre o cliente e o instrumento de pagamento. Quando a operação também utiliza autenticação biométrica, o processo oferece evidências adicionais de que o pagamento foi autorizado pelo usuário.
Essa característica pode contribuir para reduzir determinadas contestações de transações, especialmente aquelas relacionadas à alegação de fraude. No entanto, é importante diferenciar autenticação de garantia contra chargeback. Os efeitos sobre a responsabilidade pela operação dependem das regras aplicáveis, da bandeira e do mecanismo de autenticação utilizado. O titular ainda pode contestar uma compra por motivos comerciais, como o recebimento de um produto ou serviço diferente do contratado.
O crescimento das carteiras digitais demonstra a relevância desse movimento para o comércio eletrônico. Dados da PagBrasil, divulgados pelo E-Commerce Brasil, apontaram que o volume transacionado por carteiras digitais durante a Black Friday de 2025 cresceu 168% em comparação com o mesmo período de 2024. Entre as principais plataformas, o Apple Pay registrou avanço de 305%, enquanto o Google Pay cresceu 287%.
Os indicadores mostram que essas tecnologias vêm conquistando espaço no comportamento de consumo. Entretanto, a expansão das carteiras digitais também exige maior atenção às características técnicas de cada operação.
Nem toda transação realizada por uma carteira digital apresenta o mesmo nível de autenticação. Os procedimentos podem variar conforme a plataforma, a forma de cadastramento do cartão e o fluxo utilizado no pagamento.
No Google Pay, por exemplo, existem diferentes possibilidades de utilização. A inclusão de um cartão na carteira pode envolver validações adicionais pelo banco emissor. Por outro lado, dados de pagamento armazenados na Conta Google ou no navegador Chrome também podem ser utilizados em determinadas compras. Esses processos não necessariamente oferecem as mesmas evidências de autenticação.
Para o comércio eletrônico, essa distinção é fundamental. Identificar que uma compra foi realizada por meio de uma carteira digital não é suficiente para determinar seu nível de segurança. É necessário considerar como a transação foi autenticada e quais informações estão disponíveis para a análise de risco.
Quando há evidências de autenticação forte, a aplicação indiscriminada de todas as camadas tradicionais de prevenção pode representar custos adicionais e complexidade desnecessária. Nas operações que não apresentam essas evidências, entretanto, os mecanismos convencionais de análise antifraude continuam desempenhando papel essencial.
A evolução da prevenção a fraudes, portanto, não depende apenas da adoção de novos mecanismos de bloqueio. Um dos principais desafios está na capacidade de interpretar corretamente os sinais disponíveis em cada transação.
Nesse processo, os sistemas de análise e orquestração de pagamentos podem contribuir para definir níveis de proteção proporcionais ao risco. Uma compra autenticada biometricamente pode receber um tratamento diferente de uma operação que não apresenta as mesmas evidências de identidade. Dessa forma, a segurança deixa de ser aplicada de maneira uniforme e passa a considerar as características específicas de cada pagamento.
Essa abordagem também está diretamente relacionada a um dos principais desafios do e-commerce: equilibrar prevenção a fraudes e taxas de conversão. Impedir uma transação fraudulenta é necessário, mas bloquear uma compra legítima por falhas na interpretação dos dados também representa prejuízo para o lojista e pode comprometer o relacionamento com o consumidor.
O avanço das carteiras digitais amplia as possibilidades de tornar essas decisões mais precisas. A autenticação forte acrescenta informações relevantes ao processo de avaliação, permitindo que os estabelecimentos tenham mais elementos para analisar a legitimidade de uma compra.
Outro fator que favorece esse ecossistema é a permanência dos consumidores por períodos mais longos nos mesmos smartphones. Com ciclos de substituição dos aparelhos mais extensos e atualizações de hardware cada vez mais incrementais, os serviços associados aos dispositivos, como identidade digital, autenticação e pagamentos, ganham importância.
Nesse cenário, o Apple Pay representa mais do que uma alternativa ao cartão digitado no checkout. Seu funcionamento evidencia uma transformação na maneira como o mercado pode avaliar a segurança das transações eletrônicas.
Em vez de considerar apenas se uma operação apresenta características suspeitas, os sistemas de prevenção passam a ter a possibilidade de avaliar quais evidências de autenticidade já estão presentes no pagamento.
A mudança tem implicações estratégicas para o comércio eletrônico. A prevenção a fraudes não precisa significar, necessariamente, a criação de mais barreiras para o consumidor. O desafio está em reconhecer quando os mecanismos de autenticação já oferecem evidências suficientes para sustentar uma decisão de confiança e concentrar as verificações adicionais nas operações que efetivamente apresentam maior risco.
Sobre a Tuna Pagamentos
Fundada em 2020, a Tuna Pagamentos é uma fintech especializada em orquestração de pagamentos para e-commerces e marketplaces. Sua plataforma SaaS centraliza provedores de pagamento e soluções antifraude, permitindo que lojistas otimizem taxas de aprovação, reduzam custos e riscos e automatizem fluxos de repasse. Com sede no Brasil e presença internacional, a empresa oferece recursos para integração entre provedores, testes de desempenho e gestão de pagamentos, além de suporte especializado. Sua atuação contempla eficiência operacional, escalabilidade e otimização da conversão em negócios digitais.
Apple inclui verificação de maioridade por selfie no iOS 27.2 e disponibiliza recurso no Brasil
Apple e Google lançam criptografia de ponta a ponta para mensagens RCS entre iPhone e Android
Leia outros artigos sobre Mercado Financeiro
Em destaque: Do onboarding ao Pix: como a HID está redefinindo a segurança da identidade nos bancos. Baixe o e-book da HID aqui!
Muitos outros artigos interessantes sobre soluções para segurança e identificação digital direcionadas ao setor de Varejo e e-Commerce são publicadas aqui no Crypto ID. Confira aqui!