O Know Your Agent usa biometria facial para verificar quem autoriza o agente, aplica limites por operação e registra as ações
Um cliente pode autorizar um agente de inteligência artificial (IA) a pagar contas até determinado valor. Se o agente tentar fazer um pagamento acima do limite, o banco precisa saber quem delegou a tarefa, quais condições foram definidas e se o titular aprovou a exceção. É esse o problema que a Incode pretende resolver com o Know Your Agent (KYA), anunciado globalmente em 17 de novembro e apresentado ao mercado brasileiro no dia 18.
Fundada em 2015 por Ricardo Amper em São Francisco, nos Estados Unidos, a Incode atua há 11 anos no mercado de verificação de identidade digital. A empresa usa inteligência artificial e biometria para verificar a identidade na abertura de contas, autenticar usuários e prevenir fraudes. Segundo a Incode, sua plataforma atende mais de 800 organizações, entre bancos, fintechs, marketplaces, operadoras de telecomunicações e governos, e tem cobertura em mais de 190 países e territórios.
A proposta combina verificação de identidade, autorização por operação e auditoria. O vínculo com uma pessoa verificada identifica quem concedeu os poderes ao agente. O mandato digital delimita o que ele pode fazer em nome dela, com regras de escopo, valor e vigência. A trilha de auditoria permite reconstituir qual agente executou a ação, sob qual autorização e com qual evidência de aprovação.
“Um agente sem um ser humano por trás é um desconhecido com a senha do seu cliente”, afirmou Ricardo Amper, fundador e CEO da Incode.
Para ele, associar uma pessoa verificada a cada agente dá às empresas condições para aceitar operações delegadas.
Amper compara o desafio ao de colocar veículos em circulação sabendo quem está ao volante. No caso da IA, a instituição também precisa conhecer os limites da autorização e identificar quem responde pelas ações do agente.
Como a Incode detecta e identifica um agente
A plataforma Know Your Agent reúne cinco módulos que podem ser integrados separadamente. A Detecção de Agentes identifica atividades automatizadas, a Identidade do Agente vincula o agente a uma pessoa verificada e ao mandato que ela concedeu, a Gestão de Acesso confere se cada ação está autorizada, o Monitoramento identifica sinais de comprometimento e a Auditoria registra as ações e as evidências de autorização.
O módulo de detecção analisa sinais da sessão, como o intervalo entre interações, a sequência de navegação e padrões de automação. Também considera sinais de agentes que se identificam, como cabeçalhos e assinaturas em requisições. Conforme a política da instituição, a detecção pode levar ao registro do agente, a uma verificação adicional do titular ou ao bloqueio da sessão.
No módulo de identidade do agente, a empresa combina a prova de vida do Deepsight, que busca detectar conteúdo sintético ou injetado no fluxo de captura, com a comparação facial um a um do GovFaceMatch. A plataforma também usa o TrustGraph para avaliar sinais de risco associados à identidade. Uma pessoa pode vincular vários agentes, cada um com seu próprio mandato.
Em seu blog internacional, a Incode informa que, nos Estados Unidos, o GovFaceMatch compara o rosto capturado ao vivo com a foto mantida pelo órgão estadual de trânsito. Segundo a empresa, nesse cenário, a frequência de falsas aceitações foi mil vezes menor que a observada em verificações baseadas no número de seguridade social dos Estados Unidos.
O mandato é verificado antes de cada ação
A instituição define quais permissões podem ser delegadas, e o cliente pode restringi-las de acordo com a tarefa. Antes de executar uma operação, o módulo de gestão de acesso verifica se o agente está registrado, se está vinculado a uma pessoa verificada, se o mandato continua válido e se a ação cabe no escopo autorizado. Segundo a Incode, o cliente pode revogar a autorização, interrompendo ações pendentes e preservando o histórico.
Em um exemplo publicado no blog da empresa, o agente pode pagar até US$ 500 por transação, respeitando um teto mensal de US$ 1.200.
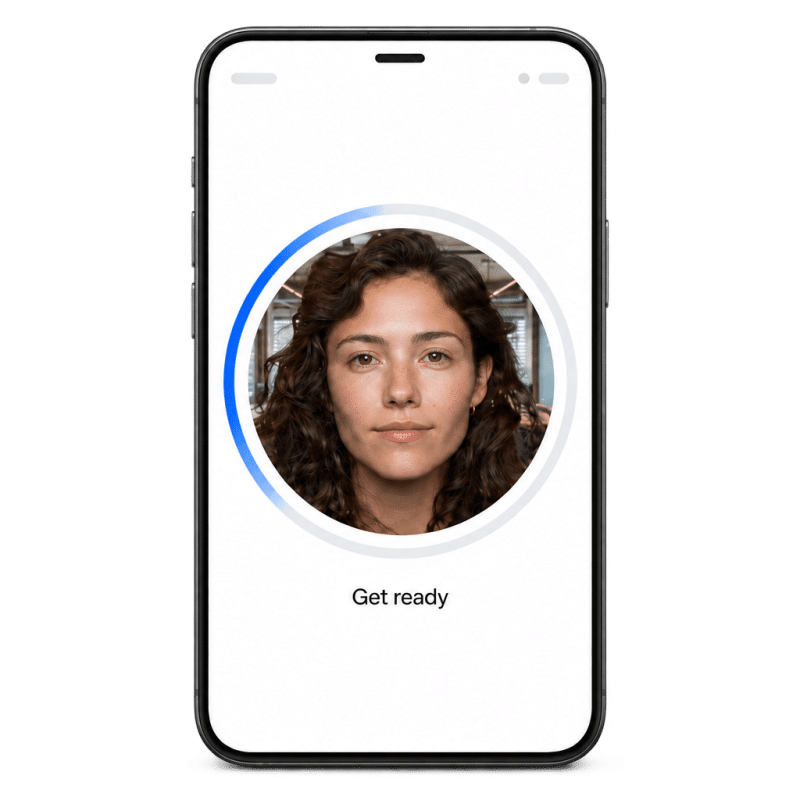
Se tentar executar um pagamento acima do limite por transação, a plataforma retém a operação e solicita uma verificação facial no celular do cliente. Se ele aprovar, o sistema registra o pagamento, a identidade de quem autorizou a exceção e a evidência dessa aprovação.
O módulo de monitoramento procura mudanças de comportamento que possam indicar comprometimento do agente.
O módulo de auditoria vincula a operação ao agente, ao mandato e à evidência de autorização. A Incode descreve a trilha como capaz de evidenciar alterações no registro.
A integração anunciada utiliza um kit de desenvolvimento para a web (SDK) e uma interface de programação de aplicações (API) no servidor para aplicar as políticas. A solução funciona com diferentes arranjos de pagamento e pode operar em conjunto com o Model Context Protocol (MCP), usado para conectar agentes a ferramentas e dados, e o Agent Payments Protocol (AP2), voltado a pagamentos por agentes.
Amper avalia que a IA reduz o custo de tentar fraudar em escala. Segundo ele, a automação permite ajustar novas tentativas com base nas recusas anteriores, o que exige atualização frequente das defesas, verificação de identidade em fontes oficiais e compartilhamento de inteligência sobre ameaças. A Incode informa que a parcela de tentativas de fraude assistidas por IA em sua própria plataforma passou de 2% no primeiro trimestre de 2023 para 32% no primeiro trimestre de 2026.
Brasil lidera em grandes implantações entre os três países pesquisados
O 2026 Jitterbit AI Automation Benchmark, realizado com a Censuswide, ouviu 1.501 responsáveis por decisões de tecnologia da informação, dos quais 501 no Brasil. Entre as organizações brasileiras pesquisadas, 9% informaram operar mais de 100 agentes, ante 2% nos Estados Unidos e 3,4% no Reino Unido. Com base nos planos declarados, a média brasileira passaria de 32,3 para 42,2 agentes por empresa no ano seguinte. Segurança e conformidade foram apontadas como obstáculos à automação de ponta a ponta por 42,1% dos respondentes no Brasil.
Na terceira edição do Panorama da Inteligência Artificial no Brasil, da Zappts, 13,8% das empresas ouvidas disseram ter escalado agentes em suas operações. A consultoria também informou que 41,9% operavam agentes sem uma política de governança.
No contexto mais amplo das fraudes digitais, a Global Anti-Scam Alliance (GASA) estimou 34 bilhões de tentativas de golpe e R$ 21,2 bilhões em perdas no Brasil entre março de 2025 e fevereiro de 2026. A estimativa parte de uma pesquisa com 1.170 adultos e abrange diferentes tipos de golpes digitais. O Radar Tecnológico da Agência Nacional de Proteção de Dados (ANPD) também cita um levantamento de mercado que apontou aumento de 126% nos ataques envolvendo deepfakes e identidades sintéticas no país entre 2024 e 2025.
O que bancos e varejistas precisam conseguir demonstrar
Nos Estados Unidos, 69% dos entrevistados em uma pesquisa do TD Bank disseram que permitiriam que um assistente de IA fornecido pelo banco executasse pelo menos uma tarefa financeira. A McKinsey estima que agentes poderão intermediar até US$ 1 trilhão em vendas do varejo americano em 2030. Em novembro, a IA foi o risco mais citado por participantes de uma consulta de mercado publicada no relatório de estabilidade financeira do Federal Reserve. Entre as preocupações estavam ciberataques facilitados pela tecnologia, avaliações elevadas de ativos e estruturas de financiamento complexas.
Na avaliação de Amper, à medida que a capacidade de automatizar decisões se dissemina, verificar a origem e os limites de uma autorização passa a ter mais peso.
“A pergunta que os bancos nos fazem é direta: quando um agente age, quem responde por isso?” Para o executivo, associar o agente à pessoa que ele representa e aos poderes que ela concedeu é uma condição para levar essas operações da fase de testes ao uso comercial.
Para finalizar…
Se um cliente contestar um pagamento feito por um agente, a instituição precisa recuperar qual versão do mandato estava vigente no momento da operação, qual regra permitiu a execução, se houve aprovação adicional e quando uma eventual revogação passou a valer.
Essa sequência permite verificar se o agente operou dentro dos limites delegados ou se a transação dependeu de uma autorização específica do titular.
Nos materiais públicos consultados, a Incode detalha a comparação facial com registros oficiais nos Estados Unidos. A fonte biométrica prevista para o fluxo brasileiro e o mecanismo usado para evidenciar alterações na trilha de auditoria ainda precisam ser esclarecidos pela empresa.
Entrust 2027 aponta alta de 224% nos ataques de injeção e destaca uso de câmeras virtuais
ANPD tem 16 frentes regulatórias em andamento, incluindo biometria e IA
Quais são as diferenças entre liveness ativo e passivo?
Leia outros artigos sobre Biometria!
Somos a voz influente no ecossistema brasileiro de segurança da informação e identificação digital, e nosso propósito é contribuir ativamente para a educação e o debate sobre esses temas.
Fale com a gente: +55 11 9 9286 7046 ou contato@cryptoid.com.br