Transição para CBS e IBS exige mais do que adequação fiscal: contador passa a participar de decisões sobre processos, sistemas, preços, contratos e estratégia
Durante décadas, uma parcela importante do trabalho dos escritórios de contabilidade esteve associada ao cumprimento de obrigações fiscais, apuração de tributos, escrituração e entrega de declarações. A Reforma Tributária do Consumo tende a alterar significativamente essa dinâmica.
A mudança não acontece apenas porque novos tributos estão sendo introduzidos. Ela ocorre porque a transição para o novo modelo tributário interfere diretamente na operação das empresas e exige decisões que ultrapassam a área fiscal.
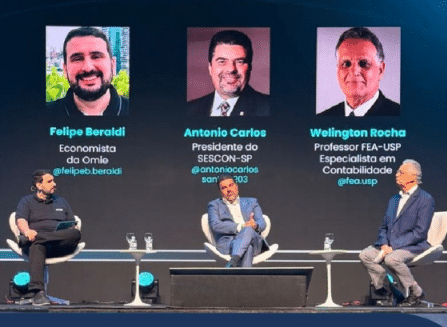
Foi justamente esse aspecto que o presidente do Sescon-SP, Antonio Carlos Santos, destacou durante o Omie Conecta Day São Paulo, realizado em 24 de setembro.
Segundo o dirigente, o contador precisa se aproximar dos clientes e participar das decisões relacionadas aos impactos da reforma.
“O contador precisa chamar o cliente para conversar, esclarecer suas dúvidas e participar das decisões sobre os impactos da reforma tributária.”
A declaração sintetiza uma mudança relevante para a profissão. O contador deixa de atuar apenas depois que uma operação comercial foi realizada para participar, cada vez mais, das decisões que antecedem essa operação.
Isso significa analisar como uma empresa compra, vende, contrata, emite documentos fiscais, forma seus preços, organiza seu fluxo financeiro e utiliza créditos tributários.
Reforma Tributária também é transformação de processos
A Reforma Tributária do Consumo criou a Contribuição sobre Bens e Serviços, CBS, de competência federal, e o Imposto sobre Bens e Serviços, IBS, de competência compartilhada entre estados e municípios. A Lei Complementar nº 214/2025 instituiu os dois tributos e o Imposto Seletivo, enquanto a Lei Complementar nº 227/2026 avançou na regulamentação do IBS e de seu Comitê Gestor.
Mas a implantação do novo sistema tributário é também um enorme projeto tecnológico.
A Receita Federal e o Comitê Gestor do IBS estabeleceram cronogramas específicos para adaptação dos documentos fiscais eletrônicos, publicação de leiautes e entrada das novas exigências nos sistemas das empresas. O calendário já contempla NF-e, NFC-e, CT-e, NFS-e e outros documentos utilizados pelos contribuintes.
Na prática, a discussão deixa de estar restrita ao departamento fiscal.
ERP, sistemas de faturamento, plataformas financeiras, cadastros de produtos e serviços, classificação tributária, contratos comerciais e integrações com fornecedores precisarão estar preparados para trabalhar com as novas regras.
E é justamente nesse ponto que o contador pode assumir uma função mais estratégica.
Não basta informar ao empresário quanto deverá ser recolhido. Será necessário ajudá-lo a compreender como determinadas decisões poderão repercutir sobre créditos tributários, custos, margens e fluxo de caixa.
O Simples Nacional também entra nessa conversa
Outro ponto destacado por Antonio Carlos Santos merece atenção: a necessidade de orientar também empresas optantes pelo Simples Nacional.
Existe uma percepção equivocada de que pequenas empresas ficariam praticamente à margem da Reforma Tributária. Não ficarão.
Em agosto de 2026, o Comitê Gestor do Simples Nacional atualizou as regras do regime para incorporar CBS e IBS e disciplinar a adaptação ao novo sistema. As mudanças produzem efeitos, em sua maior parte, a partir de janeiro de 2027.
Isso significa que o empresário precisará compreender não apenas suas obrigações, mas também os reflexos comerciais das escolhas tributárias.
Para muitos pequenos negócios, essas decisões podem afetar competitividade e relacionamento com clientes e fornecedores.
O contador, portanto, passa a ter também um papel educativo: traduzir uma legislação complexa para decisões empresariais concretas.
O conhecimento tributário passa a valer antes da operação
Essa talvez seja uma das mudanças mais importantes provocadas pela reforma.
No modelo tradicional, muitas empresas procuram seus contadores depois que tomaram uma decisão comercial.
Fecharam um contrato, definiram um preço, estruturaram uma operação ou escolheram um fornecedor e, posteriormente, perguntaram quais seriam as consequências tributárias.
A tendência agora é inversa.
Antes de definir determinadas operações, será cada vez mais importante compreender seus efeitos fiscais.
O contador pode passar a participar da discussão sobre contratos, formação de preços, estrutura de fornecimento e organização dos processos internos.
Essa aproximação também aumenta a necessidade de integração entre contabilidade, tecnologia, jurídico, financeiro e gestão empresarial.
Mais responsabilidade significa mais trabalho
O protagonismo defendido pelo presidente do Sescon-SP tem, entretanto, um efeito econômico sobre os próprios escritórios.
Antonio Carlos Santos chamou atenção para a necessidade de revisar a precificação dos serviços contábeis.
Segundo o Sescon-SP, sua recomendação é que os escritórios avaliem desde já o trabalho adicional provocado pela reforma e revisem seus honorários para impedir que os novos custos sejam simplesmente absorvidos pelas margens das empresas contábeis.
Esse ponto não é secundário. Durante a transição, os profissionais precisarão acompanhar regulamentações, atualizar equipes, revisar processos dos clientes, validar parametrizações de sistemas e responder a um volume maior de consultas.
Também haverá investimento em treinamento e tecnologia. Portanto, pedir que o contador se torne um consultor estratégico sem considerar o custo dessa transformação cria uma contradição.
Se o serviço muda, seu modelo de remuneração também precisa ser discutido.
Tecnologia não elimina o contador, muda o trabalho que terá valor
O próprio Omie Conecta Day reuniu discussões sobre inteligência artificial, tecnologia e Reforma Tributária. A combinação dos três temas é particularmente significativa.
Automação e inteligência artificial já conseguem executar uma parcela crescente das tarefas repetitivas da contabilidade.
Importação de documentos, conciliações, classificações, conferências e geração de informações vêm sendo automatizadas progressivamente.
A Reforma Tributária tende a acelerar esse movimento.
Mas, ao mesmo tempo em que a tecnologia reduz determinadas tarefas operacionais, cresce a necessidade de interpretação.
Um sistema pode calcular tributos. Outra questão é determinar como uma mudança tributária interfere na estratégia de uma empresa, em sua cadeia de fornecedores ou na formação de seus preços.
É nessa camada que o conhecimento do contador ganha novo valor.
O contador como intérprete da Reforma Tributária
Talvez o maior desafio dos próximos anos seja justamente este: transformar regras tributárias em informação compreensível para quem administra empresas.
O empresário não precisa apenas saber o que são CBS e IBS.
Precisa compreender o que essas siglas significam para seu negócio.
Quanto muda o custo? É necessário alterar contratos? O sistema está preparado? Os fornecedores estão preparados? Como ficam os créditos? Será necessário revisar preços? Que decisões precisam ser tomadas agora e quais podem esperar?
São perguntas que aproximam a contabilidade da gestão.
Nesse sentido, a mensagem apresentada pelo presidente do Sescon-SP vai além de uma convocação à categoria.
Ela revela uma transformação estrutural da profissão.
A Reforma Tributária pode representar um enorme volume adicional de trabalho para os escritórios. Mas também abre espaço para que o contador deixe de ser visto apenas como o profissional responsável pelas obrigações fiscais e passe a ocupar uma posição cada vez mais próxima das decisões empresariais.
O protagonismo, portanto, não estará em simplesmente conhecer as novas regras.
Estará em transformar conhecimento tributário em orientação para o negócio.
Com informações do SESCON SP.
Reforma tributária amplia desafio de gestão e preservação de documentos fiscais
Reforma tributária desloca impacto dos impostos
Reforma Tributária aumenta a pressão por segurança na emissão de NFC-e no varejo
III Congresso FENACON coloca Split Payment, Reforma Tributária e IA no centro dos debates
A Coluna Contábil e Fiscal, é dedicada à relação do setor com tecnologia, digitalização e com a segurança da informação fundamental a atividade.
Acompanhe por aqui a série Especial Crypto ID sobre IR 2026
Imposto de Renda 2026: calendário e prazo de entrega da declaração
Imposto de Renda 2026: Receita Federal divulga novas regras e amplia uso de ferramentas digitais