Transição para IBS e CBS fará empresas conviverem durante anos com documentos vinculados a diferentes regimes tributários e amplia a importância da rastreabilidade dos arquivos
A implementação da Reforma Tributária do Consumo está criando um desafio que vai além da adaptação dos sistemas de cálculo e emissão de notas fiscais. À medida que IBS e CBS começam a aparecer nos documentos eletrônicos, empresas também precisam preparar seus processos para administrar durante anos informações produzidas sob regimes tributários distintos.
O cronograma de implementação dos novos tributos começou a produzir efeitos operacionais mais concretos em 2026. Em 3 de agosto, diversos documentos fiscais eletrônicos passaram a integrar formalmente a nova etapa de implementação de IBS e CBS. A obrigação de prestar as informações foi mantida, embora Receita Federal e Comitê Gestor do IBS tenham posteriormente adiado a aplicação das regras de validação que fariam a ausência de determinados campos provocar a rejeição automática dos documentos.
Essa adaptação tecnológica é apenas uma parte do problema. Entre 2026 e 2033, empresas terão de lidar com documentos e registros vinculados tanto ao sistema tributário em substituição quanto ao novo modelo criado pela Emenda Constitucional nº 132 e regulamentado, entre outras normas, pela Lei Complementar nº 214/2025.
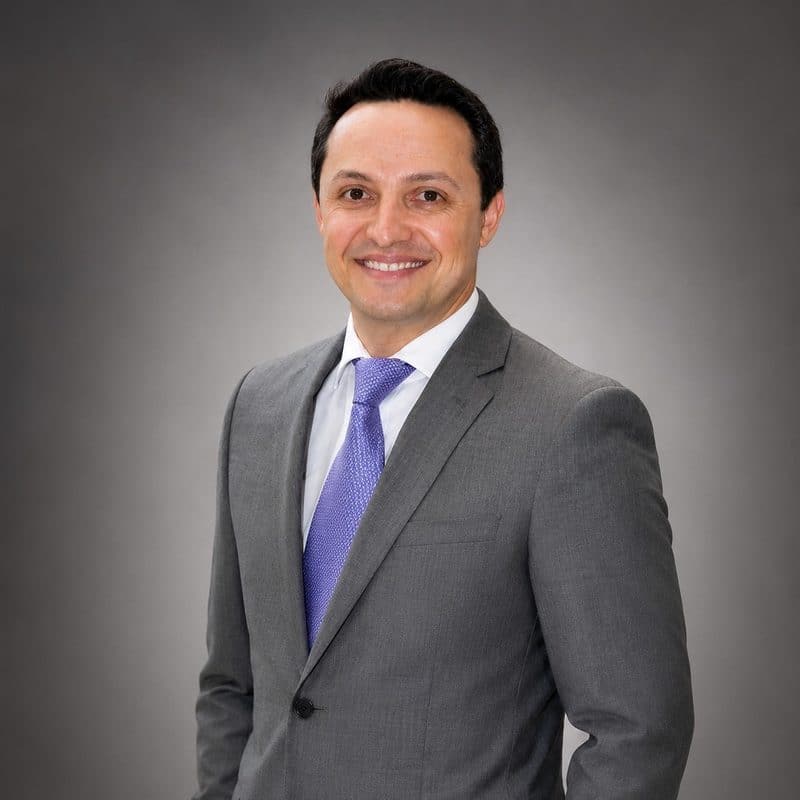
Falamos com Romel Tolentino, vice-presidente comercial para a América Latina da Access, fornecedor mundial privado de Serviços de gestão de registros e informações (RIM – Records and Information Management) com operações nas Américas e segundo o executivo a transição precisa ser analisada também sob a perspectiva da gestão da informação.
“O planejamento tributário da transição costuma ser tratado como um problema de cálculo, quando na prática ele é também um problema de gestão de documentos”, afirma.
Dois regimes convivem durante a transição
Em 2026, IBS e CBS estão em fase de testes. A CBS utiliza alíquota de 0,9% e o IBS de 0,1%, dentro das condições previstas para essa fase. Em 2027 começa a cobrança efetiva da CBS e PIS e Cofins são extintos. Entre 2029 e 2032 ocorre a substituição gradual de ICMS e ISS pelo IBS. O novo modelo estará integralmente vigente em 2033.
Isso significa que durante vários anos o histórico fiscal das empresas reunirá documentos produzidos sob regras diferentes.
Uma operação realizada durante a fase de transição poderá conter informações relacionadas aos tributos atuais e aos novos tributos, exigindo capacidade de localizar posteriormente não apenas determinada nota fiscal, mas também os dados, escriturações e regras aplicáveis ao momento em que a operação ocorreu.
“O acervo fiscal da empresa deixa de ser uma série histórica linear e passa a ser um mosaico, no qual documentos de naturezas diferentes convivem e precisam ser recuperados segundo critérios que não são os mesmos”, diz Tolentino.
A situação ganha importância principalmente em fiscalizações, pedidos de ressarcimento, recuperação de créditos tributários e processos administrativos ou judiciais nos quais seja necessário reconstruir a origem de determinada operação.
Documentos antigos continuarão relevantes depois de 2033
O encerramento de ICMS e ISS em 2033 não elimina imediatamente a importância da documentação relacionada aos tributos substituídos.
Operações realizadas antes da conclusão da reforma poderão continuar sujeitas a fiscalização, discussão administrativa, compensação de créditos ou outras formas de comprovação durante os respectivos prazos legais.
Há também a questão dos créditos acumulados durante o regime anterior. A possibilidade de aproveitamento desses valores faz com que registros fiscais produzidos anos antes possam permanecer relevantes após a implantação integral do IBS.
Na prática, o desafio passa a ser preservar uma trilha documental capaz de demonstrar a origem de créditos, operações e lançamentos mesmo depois de mudanças nos sistemas, equipes, formatos de arquivos e regras tributárias.
Ajuste SINIEF estabelece retenção de dados pelos fiscos
Outro elemento desse cenário é o Ajuste SINIEF nº 2/2025, firmado pelos Estados, Distrito Federal e Receita Federal.
A norma padronizou em 132 meses, ou 11 anos, o prazo mínimo de guarda e expurgo dos arquivos XML de uma série de documentos fiscais eletrônicos, entre eles NF-e, CT-e, MDF-e, NFC-e, BP-e, NF3e, CT-e OS, GTV-e, DC-e e NFCom.
Há, porém, uma distinção importante: o prazo definido pelo Ajuste SINIEF refere-se à conservação desses arquivos pelas administrações tributárias e pelos ambientes autorizadores. Ele não deve ser interpretado isoladamente como uma nova obrigação geral de guarda por 11 anos imposta aos contribuintes.
Ainda assim, a ampliação da capacidade de retenção de informações pelo poder público reforça uma característica do novo ambiente fiscal: auditorias e fiscalizações dispõem de volumes cada vez maiores de dados estruturados para cruzamentos eletrônicos.
Isso aumenta a necessidade de que as empresas consigam reproduzir sua própria trilha documental quando questionadas pelo Fisco.
Guardar arquivos não é suficiente
A questão também não se resume à existência de uma cópia da nota fiscal.
Um acervo destinado a suportar auditorias precisa permitir pesquisa, recuperação, controle de versões e demonstração da integridade dos documentos. Dependendo do processo, também pode ser necessário estabelecer quem produziu, recebeu, modificou, digitalizou ou teve acesso ao arquivo.
Para documentos originalmente físicos que sejam convertidos para meio digital, o Decreto nº 10.278/2020 estabelece requisitos destinados a assegurar integridade, confiabilidade, rastreabilidade e auditabilidade da digitalização.
Quando o documento digitalizado precisa produzir os mesmos efeitos do original perante pessoas jurídicas de direito público, o decreto prevê, entre outros requisitos, assinatura digital com certificado ICP-Brasil, além da observância de padrões técnicos e metadados.
O próprio decreto determina ainda que o armazenamento proteja os documentos contra alteração ou destruição e permita sua localização por meio de metadados.
Esse ponto aproxima diretamente gestão documental, segurança da informação e conformidade tributária.
Reforma muda também a arquitetura da informação fiscal
A Reforma Tributária do Consumo tem como um de seus objetivos reduzir a complexidade do sistema no longo prazo. Durante a transição, no entanto, empresas precisarão administrar simultaneamente regras antigas, novos tributos e mudanças sucessivas nos documentos fiscais.
Isso pode exigir revisão das políticas de retenção, classificação e descarte de documentos, além da integração entre áreas fiscal, jurídica, tecnologia, segurança da informação e gestão documental.
Uma tabela de temporalidade, por exemplo, precisa considerar não apenas prazos fiscais, mas também documentos associados a processos judiciais, contratos, créditos tributários e outras situações que podem exigir conservação por períodos diferentes.
O descarte também precisa ser controlado. Manter indefinidamente informações sem finalidade definida aumenta custos e pode ampliar riscos relacionados à proteção de dados pessoais.
A mesma lógica vale para sistemas antigos. Durante uma migração tecnológica, não basta transferir arquivos. É necessário preservar contexto, metadados e relações entre documentos para que uma operação de anos anteriores possa ser reconstruída posteriormente.
Capacidade de provar uma operação passa a fazer parte da conformidade
A digitalização do sistema tributário transformou o documento fiscal em parte de uma cadeia maior de dados. Uma operação pode estar relacionada a XMLs, eventos de autorização ou cancelamento, escriturações, apurações, registros contábeis e evidências de pagamento.
A gestão dessas relações ganha importância durante a transição do sistema tributário justamente porque uma fiscalização realizada no futuro poderá exigir a reconstrução de operações produzidas sob regras que já não estarão em vigor.
Para Tolentino, empresas que organizarem essa governança antecipadamente tendem a reduzir o esforço necessário para recuperar informações durante fiscalizações.
O risco, segundo ele, está na formação de um passivo documental que permanece invisível até o momento em que determinada informação passa a ser necessária.
“O problema só se revela quando um crédito milionário depende de uma nota que ninguém sabe onde está”, resume.
Nesse sentido, a reforma tributária não altera apenas alíquotas, tributos e processos de apuração. Ela também impõe um desafio de memória institucional: preservar durante a transição informações suficientes para que uma empresa consiga demonstrar, anos depois, como cada operação foi realizada, tributada e registrada.
Reforma tributária desloca impacto dos impostos
Reforma Tributária aumenta a pressão por segurança na emissão de NFC-e no varejo
III Congresso FENACON coloca Split Payment, Reforma Tributária e IA no centro dos debates
A Coluna Contábil e Fiscal, é dedicada à relação do setor com tecnologia, digitalização e com a segurança da informação fundamental a atividade.
Acompanhe por aqui a série Especial Crypto ID sobre IR 2026
Imposto de Renda 2026: calendário e prazo de entrega da declaração
Imposto de Renda 2026: Receita Federal divulga novas regras e amplia uso de ferramentas digitais
Inteligência Editorial que Orienta Cenários

Temos como propósito apresentar informações completas, contextualizadas e tecnicamente relevantes. Nosso compromisso é produzir conteúdos que ajudem efetivamente nossos leitores a tomar decisões, especialmente nos mercados brasileiro e latino-americano. E há ainda um resultado que confirma essa estratégia: a audiência expressiva que conquistamos também entre as plataformas e os mecanismos de busca baseados em inteligência artificial.
Faça parte desse contexto! contato@cryptoid.com.br