Entenda o que é KYC, como funciona o processo em seis etapas e como equilibrar segurança, compliance e experiência do cliente
Por Getúlio Santos

Aqui na ZapSign, temos entendido que KYC é tratado como aquilo que ele realmente precisa ser na operação: um processo para identificar o cliente, verificar se os dados e documentos pertencem àquela pessoa, avaliar risco e decidir se a relação pode começar ou continuar.
A sigla vem de Know Your Customer, ou “Conheça seu Cliente”.
Quando bem desenhado, o KYC reduz fraude, melhora a conformidade e protege o onboarding sem transformar cada cadastro em uma barreira burocrática.
Resumo
- KYC combina identificação, verificação, classificação de risco e monitoramento.
- O fluxo pode ser estruturado em seis etapas, do cadastro à atualização contínua.
- O nível de controle deve acompanhar o risco, sem criar atrito desnecessário.
- Tempo de onboarding, abandono e revisões manuais ajudam a medir a qualidade do processo.
O que é KYC e para que serve?
KYC não é apenas pedir nome, CPF e uma foto do documento. Uma coisa é coletar informação. Outra é verificar se ela é verdadeira, confirmar se pertence à pessoa certa e entender o risco da relação. O próprio Manual da Supervisão do Banco Central descreve a identificação como um processo de coleta, verificação e validação, cuja robustez deve acompanhar o perfil de risco do cliente.
Essa leitura também ajuda a separar KYC de uma simples validação de identidade. Identidade responde “quem é essa pessoa?”. KYC precisa avançar para perguntas como “qual é o risco dessa relação?”, “quem controla esta empresa?” e “há algum motivo para revisão reforçada?”. Em jornadas digitais, recursos como biometria facial, consulta cadastral e prova de vida são peças do processo, não o processo inteiro.
| Etapa | Pergunta operacional | Resultado esperado |
|---|---|---|
| Coleta | Quais dados preciso obter? | Cadastro suficiente para a finalidade. |
| Validação | Os dados pertencem ao cliente? | Identidade e documentos confirmados. |
| Checagens | Há PEP, sanções ou beneficiário final? | Contexto adicional de risco. |
| Classificação | Qual é o nível de exposição? | Baixo, médio ou alto risco. |
| Decisão | A relação pode ser aprovada? | Aprovação, recusa ou revisão. |
| Monitoramento | Algo mudou depois do cadastro? | Dados e risco atualizados. |
Como fazer KYC em 6 passos?
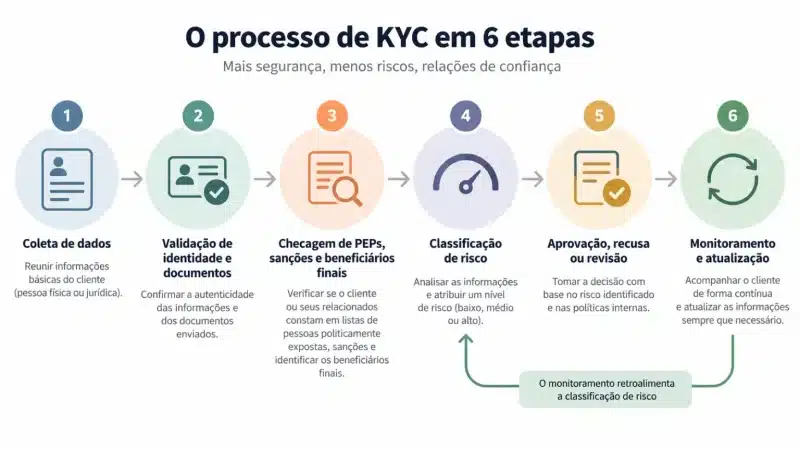
Um bom fluxo não começa escolhendo a ferramenta com mais verificações. Começa definindo quais riscos precisam ser controlados. Essa lógica aparece também no KYC modular: controles diferentes podem ser acionados conforme o contexto. Colocar todas as pessoas na jornada mais rígida pode elevar custo e abandono sem produzir ganho proporcional de segurança.
1. Colete apenas os dados necessários
Defina quais informações são realmente necessárias para identificar e qualificar o cliente: nome, CPF ou CNPJ, dados de contato, endereço, informações societárias e documentos, conforme a atividade. Para os sujeitos abrangidos, a Lei nº 9.613/1998 exige identificação de clientes, cadastro atualizado e conservação de determinados registros por pelo menos cinco anos. O desenho deve partir da obrigação e da finalidade, não da vontade de acumular dados.
2. Valide identidade e documentos
Aqui o cadastro precisa deixar de ser declaração e virar evidência. É possível combinar documentoscopia, consulta cadastral, liveness e KYC, comparação facial e outros sinais. Em uma jornada digital, isso reduz o risco de alguém apresentar dados corretos que pertencem a outra pessoa. Fraudes mais elaboradas, como a identidade sintética, mostram por que validar campos isolados pode ser insuficiente.
Eu costumo voltar a uma pergunta simples: quem está do outro lado? Quando lançamos uma infraestrutura de identidade na ZapSign, a lógica era justamente transformar perguntas complexas sobre identidade em verificações objetivas, sem exigir que o usuário entenda toda a tecnologia por trás. Para produto, isso é uma boa régua: segurança forte precisa caber na experiência.
3. Cheque PEPs, sanções e beneficiários finais
Quando a relação envolve pessoa jurídica ou exposição regulatória maior, olhar apenas o representante formal deixa uma parte do risco escondida. A Resolução Coaf nº 41/2022 prevê coleta, verificação, validação e atualização cadastral, identificação de PEPs e beneficiários finais e monitoramento de situações atípicas ou suspeitas. O objetivo é compreender quem está por trás da relação e quais sinais exigem atenção adicional.
4. Classifique o risco
Transforme os resultados das checagens em uma regra de decisão. Um cliente de baixo risco pode seguir por um fluxo enxuto; um caso com divergência documental, alteração relevante ou sinal de fraude pode receber validação reforçada. Conteúdos sobre conta laranja e vínculo entre CPF e telefone ajudam a visualizar esse raciocínio por camadas. Segurança não é exigir o máximo de todo mundo, e sim exigir o suficiente para cada risco.
5. Aprove, recuse ou encaminhe para revisão
O KYC precisa terminar em uma decisão operacional clara. Defina previamente o que aprova automaticamente, o que bloqueia e o que vai para análise humana. Sem essa regra, a empresa acumula alertas que ninguém sabe interpretar. Eu já destaquei em projetos da ZapSign a busca por mais segurança e governança sem adicionar fricção desnecessária ao usuário. Essa mesma escolha vale aqui: uma verificação só faz sentido quando muda uma decisão.
6. Monitore e atualize continuamente
KYC não termina quando o cliente entra. Informações cadastrais mudam, representantes são substituídos, perfis de risco evoluem e comportamentos inesperados podem surgir depois da aprovação. Por isso, a política deve definir eventos de atualização e periodicidade de revisão. Uma arquitetura de verificação de identidade por API pode ajudar a automatizar partes desse acompanhamento quando a jornada exige escala.
Boas práticas para equilibrar segurança e experiência
O erro mais comum é tratar segurança e conversão como objetivos opostos. Não precisam ser. O desenho certo usa verificações proporcionais e reserva etapas mais pesadas para quem realmente exige análise reforçada. A própria ZapSign permite combinar diferentes métodos de validação, enquanto a discussão sobre API e LGPD mostra por que finalidade, transparência e governança precisam entrar na arquitetura desde o início.
Também vale documentar critérios de aprovação, motivos de recusa, regras de revisão humana e tratamento de exceções. Esse registro reduz decisões improvisadas e torna o processo auditável. Quando a operação inclui assinatura eletrônica, os recursos de segurança podem conectar verificação de identidade, evidências e formalização em uma mesma jornada.
Quais KPIs mostram se o KYC está funcionando?
Eu acompanharia pelo menos três números: tempo médio de onboarding, taxa de conversão ou abandono e percentual de revisões manuais. Eles mostram se o fluxo está rápido demais, rígido demais ou gerando trabalho humano demais. Dependendo da operação, acrescente taxa de aprovação, reprocessamentos e custo por verificação concluída. O objetivo não é maximizar uma métrica isolada. É equilibrar risco, custo e experiência.
Confira também estes conteúdos relacionados:
- Entenda como estruturar a implementação de KYC em uma empresa.
- Veja como liveness e KYC se complementam na validação de identidade.
- Conheça formas de validar a identidade do signatário em jornadas digitais.
KYC bem desenhado transforma controle em decisão
O melhor KYC não é o que coleta mais dados nem o que adiciona mais etapas. É o que consegue provar identidade, reconhecer sinais de risco, tomar uma decisão consistente e continuar acompanhando a relação sem desperdiçar tempo do cliente ou da equipe. Quando identidade digital precisa entrar no produto de forma integrada, conheça o ID ZapSign e avaliar onde ele pode reforçar o seu processo de KYC.
Perguntas frequentes (FAQ)
O que significa KYC?
KYC significa Know Your Customer, ou Conheça seu Cliente. É o processo usado para identificar uma pessoa ou empresa, verificar se os dados fornecidos são verdadeiros, avaliar riscos associados à relação e manter essas informações atualizadas ao longo do tempo. O formato varia conforme o setor, o risco e as obrigações aplicáveis.
KYC é obrigatório para todas as empresas?
Não existe uma obrigação idêntica para toda empresa. O nível de exigência depende da atividade, do setor e das normas aplicáveis. Instituições e atividades sujeitas a regras específicas de prevenção à lavagem de dinheiro precisam cumprir procedimentos definidos pelos respectivos reguladores. Outras empresas podem adotar KYC como controle de fraude e risco.
Qual é a diferença entre KYC e validação de identidade?
A validação de identidade procura confirmar se a pessoa é realmente quem diz ser. O KYC é mais amplo: além dessa confirmação, pode incluir qualificação cadastral, beneficiários finais, PEPs, classificação de risco, decisão de onboarding e monitoramento contínuo. Portanto, a validação de identidade costuma ser uma das etapas de um processo de KYC.
Quais documentos podem ser usados no KYC?
Isso depende da política da empresa e dos requisitos aplicáveis. Em geral, o processo pode utilizar dados cadastrais e documentos oficiais para identificação, além de comprovantes e informações societárias quando houver pessoa jurídica. O ponto central é que o documento não deve ser apenas recebido: sua consistência e sua relação com o cliente precisam ser verificadas.
Como reduzir abandono durante o KYC?
A primeira medida é não aplicar a mesma intensidade de verificação a todos os usuários. Organize o fluxo por risco, peça somente os dados necessários, automatize checagens quando possível e encaminhe para revisão humana apenas os casos que realmente precisam. Depois, acompanhe tempo de onboarding, abandono, reprocessamentos e revisões manuais para identificar onde está o atrito.
Fonte: ZapSign
Sobre a ZapSign
ZapSign é uma plataforma de assinatura eletrônica que permite a empresas e profissionais formalizar documentos com validade jurídica de forma simples, rápida e 100% digital. Fundada por advogados com o objetivo de democratizar o acesso à formalização digital, a empresa combina segurança jurídica com uma experiência intuitiva, alinhada à forma como as pessoas se comunicam hoje.
Atualmente, a ZapSign conta com mais de 5 milhões de usuários, já viabilizou a assinatura de mais de 70 milhões de documentos e está presente em 81 países, atendendo desde profissionais autônomos até empresas de diferentes portes e setores. Com a evolução para Autoridade Certificadora vinculada à ICP-Brasil, a ZapSign reforça seu posicionamento como uma das principais infraestruturas de confiança digital do Brasil, ampliando continuamente seus padrões de segurança sem abrir mão da simplicidade que a consolidou no mercado.
Acompanhe outros artigos da ZapSign aqui!
Como implementar consentimento para API na LGPD de identidade sem criar um gargalo no fluxo?
ID Talk direto do Febraban Tech: ZapSign amplia atuação em identidade digital e antifraude
Como validar o vínculo entre CPF e telefone via API no cadastro de usuários
Identidade é quem você é. Identificação digital é como você prova isso. O Crypto ID trata dessa distinção desde 2014 e sobre identificação de pessoas e identidades não humanas (NHIs) com abordagem técnica e acadêmica, você só lê aqui!