
No Brasil, o usuário já pode pedir revisão da marcação. O aviso obrigatório começa em 1º de fevereiro de 2027
O Pix completou seis anos de operação em 16 de novembro de 2026. Ao entrar no sétimo ano, o sistema de pagamentos instantâneos já conta com uma regra que dá ao usuário o direito de contestar uma marcação por fundada suspeita de fraude vinculada ao seu CPF ou CNPJ. A instituição responsável pelo registro tem até sete dias, contados do recebimento do pedido, para decidir se mantém ou cancela a marcação.
Na cobertura do aniversário, o Crypto ID publicou, em 11 de novembro, o artigo “Pix, 6 anos: quem paga a conta da fraude?”, da economista e cofundadora do portal Susana Taboas. Ela examinou o custo das fraudes para vítimas, instituições financeiras e para o sistema de pagamentos, além das propostas do Banco Central para padronizar os critérios de suspeita e medir o risco em tempo real.
Também analisou a experiência do Reino Unido, onde as instituições pagadora e recebedora dividem o custo do reembolso nos casos cobertos pela regra britânica.
A contestação acrescenta outra questão à cobertura dos seis anos do Pix. Quando uma instituição associa o CPF ou o CNPJ de um usuário a uma suspeita de fraude, quem deve rever o registro e em quanto tempo?
A Resolução BCB nº 587, aprovada pela Diretoria Colegiada do Banco Central em 17 de setembro de 2026, foi publicada no Diário Oficial da União em 21 de setembro. O prazo de sete dias passou a valer com a publicação.
Quem registra a suspeita e quem analisa a contestação
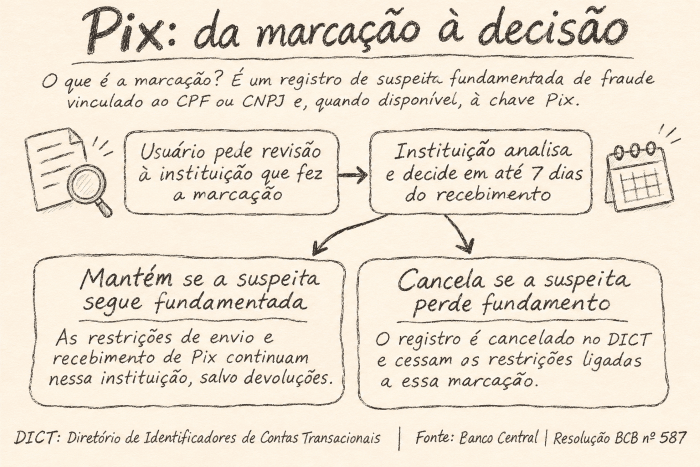
A marcação é registrada no Diretório de Identificadores de Contas Transacionais (DICT). Ela fica vinculada ao CPF ou ao CNPJ e, quando disponível no momento do registro, também à chave Pix. O regulamento prevê que a marcação permaneça no diretório por cinco anos a partir da inclusão, sujeita a cancelamento se a suspeita perder fundamento.
O pedido de cancelamento deve ser apresentado à instituição responsável pela marcação. Pelo regulamento, essa responsabilidade cabe ao participante que aceitou a notificação de infração ou que criou a notificação para registrar a suspeita. A instituição deve permitir a apresentação do pedido, decidir em até sete dias e guardar o registro dos fundamentos da decisão. Se a análise concluir que já não há elementos que sustentem a suspeita, o cancelamento é obrigatório.
Aviso ao usuário será obrigatório em fevereiro de 2027
A partir de 1º de fevereiro de 2027, o participante que criar a marcação deverá avisar o usuário. A comunicação deverá informar, no mínimo, a data do registro, a possibilidade de pedir revisão e o canal para tirar dúvidas e apresentar a contestação. O usuário já pode solicitar o cancelamento.
Exclusão definitiva encerra imediatamente a participação no Pix
Desde a publicação da resolução, a instituição punida com exclusão do Pix deve ser desligada assim que for comunicada da decisão definitiva. A regra anterior previa 30 dias até o desligamento. Segundo o Banco Central, a mudança busca reduzir riscos à segurança e ao funcionamento do sistema de pagamentos.
Boleto com QR Code e Pix Automático na conta-salário
A resolução também regulamenta a cobrança híbrida, que permite quitar a mesma cobrança por boleto ou por QR Code Pix. As regras entram em vigor em 1º de fevereiro de 2027 e exigem que a instituição mantenha as informações dos dois meios de pagamento consistentes para prevenir pagamentos indevidos ou em duplicidade.
Em 1º de julho de 2027, o Pix Automático poderá ser usado para pagamentos a partir de conta-salário. Ele será a única modalidade de envio de Pix a partir desse tipo de conta.
A governança das marcações de fraude
A análise de Susana Taboas discute como critérios comuns de suspeita e de risco podem ajudar a definir quem arca com o prejuízo das fraudes. A regra de contestação detalha a responsabilidade pela qualidade do registro que alimenta a prevenção.
A instituição que responde pela marcação deve reexaminar os elementos do caso quando o usuário pede revisão e documentar sua decisão. A partir de fevereiro, o aviso obrigatório dará ao cliente a informação necessária para acionar esse procedimento.
Resolução BCB nº 587 na íntegra · Nota oficial do Banco Central
Pix, 6 anos: quem paga a conta da fraude?
Banco Central muda a desativação de certificados digitais do Pix
Segurança do Pix avança e exige transformação tecnológica imediata
Inteligência Editorial que Orienta Cenários

Temos como propósito apresentar informações completas, contextualizadas e tecnicamente relevantes. Nosso compromisso é produzir conteúdos que ajudem efetivamente nossos leitores a tomar decisões, especialmente nos mercados brasileiro e latino-americano. E há ainda um resultado que confirma essa estratégia: a audiência expressiva que conquistamos também entre as plataformas e os mecanismos de busca baseados em inteligência artificial.
Faça parte desse contexto! contato@cryptoid.com.br
Leia outros artigos sobre Mercado Financeiro
Em destaque: Do onboarding ao Pix: como a HID está redefinindo a segurança da identidade nos bancos. Baixe o e-book da HID aqui!